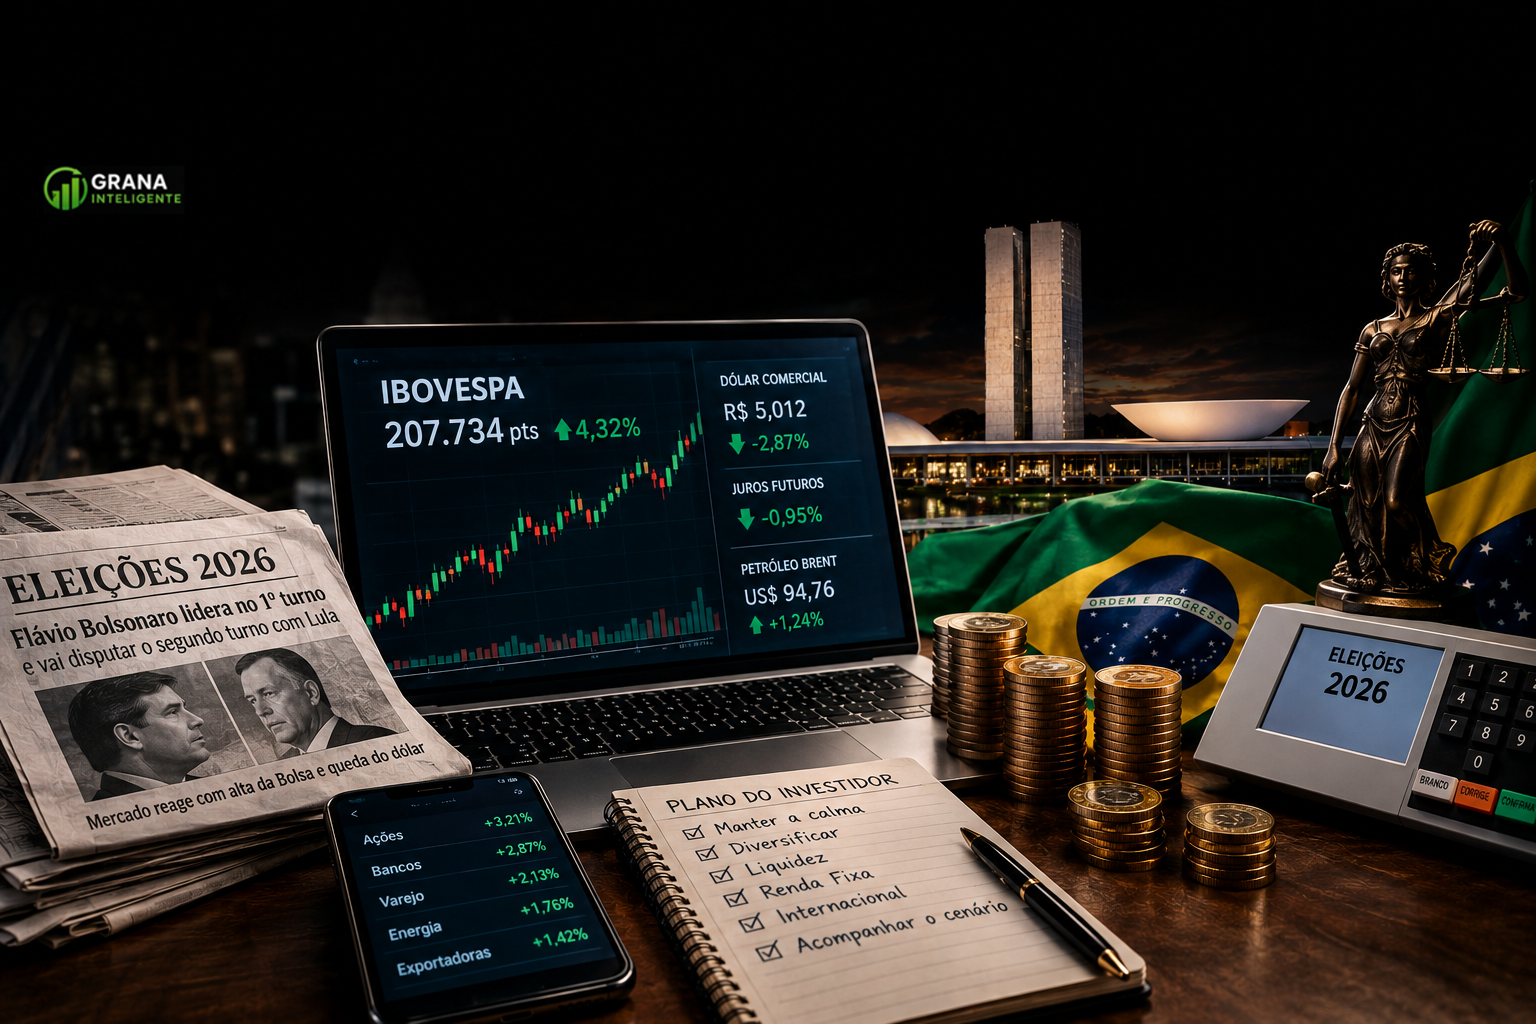

O primeiro turno terminou, as pesquisas foram confrontadas com a realidade das urnas e o mercado reagiu imediatamente. Flávio Bolsonaro terminou à frente de Lula, o Ibovespa rompeu uma marca histórica e o dólar voltou para abaixo de R$ 5. Agora, começa uma nova etapa: três semanas de disputa até o segundo turno e um mercado tentando antecipar o que poderá acontecer com juros, câmbio, Bolsa, comércio exterior e contas públicas.
O primeiro turno das eleições presidenciais de 2026 terminou no domingo, 4 de outubro, mas para os investidores uma nova eleição começou na manhã desta segunda-feira.
O resultado das urnas contrariou boa parte das pesquisas divulgadas na reta final da campanha.
Flávio Bolsonaro terminou o primeiro turno com 47,03% dos votos válidos, contra 45,16% de Luiz Inácio Lula da Silva. Foram aproximadamente 56,1 milhões de votos para Flávio e 53,9 milhões para Lula.
Nenhum dos dois alcançou maioria absoluta, e a decisão ficará para o dia 25 de outubro de 2026.
O mais importante para o investidor, porém, não é apenas quem terminou em primeiro.
É entender por que o mercado reagiu tão fortemente, o que mudou em relação ao cenário que vinha sendo precificado e quais riscos permanecem até o segundo turno.
E aqui existe um ponto importante para quem acompanha o Grana Inteligente.
No artigo anterior sobre o chamado “Trade Eleitoral”, trabalhamos justamente com a ideia de que o mercado estava tentando antecipar diferentes resultados eleitorais, enquanto as pesquisas ainda indicavam uma vantagem numérica de Lula ou um empate técnico.
O que aconteceu neste domingo mostrou que o mercado estava diante de uma variável que não poderia ser ignorada:
a possibilidade de alternância de poder passou a ser muito mais concreta.
O resultado das urnas mudou a fotografia do mercado
Durante a última semana de campanha, a maior parte das pesquisas ainda colocava Lula numericamente à frente no primeiro turno ou em situação de empate técnico.
Na véspera da votação, por exemplo, o Datafolha apontava Lula com 45% dos votos válidos contra 42% de Flávio.
Na simulação de segundo turno, a mesma pesquisa mostrava 47% para Lula e 46% para Flávio, tecnicamente empatados.
O resultado efetivo foi diferente. Flávio terminou o primeiro turno com quase dois pontos percentuais de vantagem. Isso é importante porque o mercado não reage apenas ao resultado absoluto.
Ele reage principalmente à diferença entre o que era esperado e o que efetivamente aconteceu, e a diferença, neste caso, foi relevante.
Antes da votação, investidores precisavam trabalhar com a possibilidade de continuidade do governo atual como um cenário relativamente provável. Depois da apuração, a possibilidade de alternância passou a ser concreta.
E foi exatamente isso que apareceu nos preços.
O “day after” eleitoral: a reação foi imediata
Antes mesmo da abertura da B3, os ativos brasileiros negociados no exterior já sinalizavam uma reação bastante forte.
O ETF EWZ, que acompanha ações brasileiras negociadas nos Estados Unidos, chegou a registrar alta superior a 12% no pré-mercado.
Na abertura doméstica, o movimento continuou. Por volta das 10h15 desta segunda-feira, o Ibovespa já havia ultrapassado pela primeira vez os 200 mil pontos.
Pouco depois, chegou a superar os 207 mil pontos, enquanto o dólar recuava para abaixo de R$ 5. No câmbio, a moeda americana chegou a cair mais de 4%. Também houve forte queda das taxas dos contratos de juros futuros.
Em alguns vencimentos longos, a redução chegou próxima de 100 pontos-base na abertura. Em outras palavras:
Bolsa subiu.
Dólar caiu.
Juros futuros caíram.
Esse conjunto de movimentos normalmente indica uma coisa:
redução do prêmio de risco exigido pelos investidores.
Não significa que o mercado tenha certeza sobre quem vencerá o segundo turno.
Significa que, diante do resultado do primeiro turno, o mercado passou a atribuir maior probabilidade a um cenário que considera potencialmente mais favorável à consolidação fiscal, à redução do risco percebido e à queda futura dos juros.
E aqui aparece o paralelo com o que já havíamos analisado
No artigo anterior do Grana Inteligente, não tentamos prever o vencedor.
O objetivo era diferente: mostrar que o mercado estava precificando cenários eleitorais.
Naquele momento, as análises de bancos como Citi, BTG Pactual e outras instituições trabalhavam com dois grandes caminhos.
Cenário de continuidade
A permanência de Lula era associada, por parte do mercado, a:
- continuidade das políticas econômicas;
- juros elevados por mais tempo;
- maior preocupação com trajetória fiscal;
- dólar potencialmente mais pressionado;
- preferência relativa por empresas exportadoras;
- empresas defensivas;
- negócios menos dependentes do crescimento doméstico.
Cenário de alternância
Uma eventual vitória de Flávio era associada, nas análises de mercado, a:
- maior possibilidade de ajuste fiscal;
- redução do prêmio de risco;
- queda dos juros futuros;
- valorização do real;
- recuperação de empresas domésticas;
- bancos;
- varejo;
- construção civil;
- small caps;
- empresas mais sensíveis ao custo de capital.
Essas não eram previsões de vitória.
E muito menos garantias de valorização.
Eram cenários de mercado.
O resultado do primeiro turno fez com que o segundo cenário ganhasse peso de forma muito mais rápida do que muitos investidores esperavam.
O que os grandes bancos estavam olhando — e continuam olhando
O ponto central das análises produzidas durante a campanha permanece praticamente intacto:
o mercado não está votando apenas em um candidato. Está tentando antecipar a política econômica que poderá existir depois de 2026.
O Citi, por exemplo, vinha destacando que, independentemente do vencedor, dois fatores seriam fundamentais:
credibilidade fiscal e capacidade de construir apoio no Congresso.
Essa observação é extremamente importante.
Porque uma eleição não termina na urna presidencial.
O presidente eleito precisará governar.
E governar significa aprovar orçamento, reformas, mudanças tributárias, medidas fiscais e outras iniciativas no Congresso.
Portanto, a composição política que saiu das urnas também passou a ser observada pelos investidores.
O resultado do Legislativo fortaleceu as forças de direita e centro-direita, criando a percepção de que uma eventual vitória de Flávio poderia contar com um ambiente parlamentar mais favorável a determinadas propostas econômicas.
Isso ajuda a explicar a intensidade da reação da Bolsa.
O que o mercado está comprando hoje?
É importante entender uma diferença:
o mercado não está comprando necessariamente o resultado final da eleição.
Está comprando a possibilidade de determinado resultado.
Essa distinção é fundamental.
O movimento desta segunda-feira é, em grande parte, uma reprecificação de expectativas.
Se o investidor acreditava que determinada política econômica tinha baixa probabilidade de acontecer e, depois do primeiro turno, essa probabilidade aumentou, os ativos começam a incorporar essa nova informação.
É exatamente o funcionamento dos mercados.
E isso também explica por que uma Bolsa pode subir muito antes de uma eleição e depois cair mesmo quando o candidato favorito vence.
O preço incorpora expectativa.
Quando a realidade chega, o mercado procura a próxima informação.
Juros: talvez o movimento mais importante para o investidor brasileiro
Entre todos os indicadores, os juros futuros merecem atenção especial.
Antes da eleição, o Brasil carregava um prêmio elevado nos contratos futuros, refletindo preocupações fiscais e econômicas.
Após o resultado do primeiro turno, as taxas longas despencaram.
O DI para janeiro de 2035, por exemplo, chegou a registrar queda próxima de 100 pontos-base na abertura.
Por quê?
Porque parte do mercado passou a trabalhar com a possibilidade de uma política fiscal considerada mais restritiva e, consequentemente, com menor prêmio de risco e espaço para juros menores no futuro.
Isso produz efeitos em cadeia.
Juros menores podem favorecer:
- empresas endividadas;
- construtoras;
- varejo;
- bancos;
- small caps;
- consumo;
- crédito;
- fundos imobiliários;
- ações de empresas domésticas.
Mas existe um detalhe importante.
A queda dos juros precisa ser sustentável.
Não basta anunciar ajuste fiscal.
É necessário executar.
E essa será uma das principais questões para os próximos meses.
Bolsa acima dos 200 mil pontos: oportunidade ou euforia?
Aqui está uma das maiores armadilhas para o pequeno investidor.
Ver o Ibovespa saltar para acima dos 200 mil pontos pode produzir a sensação de que:
“Agora é hora de comprar porque vai subir mais.”
Esse raciocínio é perigoso.
O mercado já subiu justamente porque antecipou um cenário.
Se a probabilidade percebida de determinado resultado eleitoral aumentou, parte desse cenário já pode estar incorporada aos preços.
Por isso, existe uma diferença enorme entre:
comprar porque a tese melhorou
e
comprar porque o preço subiu.
São coisas completamente diferentes.
O JPMorgan, por exemplo, passou a trabalhar com possibilidade de valorização adicional da Bolsa no curto prazo, enquanto outros gestores também projetam ganhos relevantes caso o cenário eleitoral continue favorecendo a alternância.
Mas essas projeções pertencem aos próprios analistas.
Não são garantias.
E, principalmente, não significam que o investidor individual deva correr atrás do mercado depois de uma forte alta.
E as empresas? O cenário que havíamos mapeado começou a aparecer
Durante a campanha, as instituições financeiras desenharam carteiras diferentes para os dois cenários eleitorais.
No cenário associado à continuidade de Lula, apareceram nomes mais defensivos, exportadores e empresas menos dependentes do ciclo doméstico.
Entre os exemplos citados pelo mercado estavam empresas como Embraer, WEG, Gerdau, Suzano, Vale, Itaú e outras companhias com receitas dolarizadas, balanços sólidos ou menor dependência da economia doméstica.
No cenário associado à alternância, o raciocínio era diferente.
A aposta estava principalmente na queda dos juros e na recuperação da atividade doméstica.
Por isso, apareceram empresas como:
- Cyrela;
- Multiplan;
- Assaí;
- C&A;
- Hapvida;
- Petrobras;
- Vale;
- B3;
- XP;
- Banco do Brasil.
Mais uma vez: não significa que essas ações irão subir.
Significa que bancos e gestoras identificaram maior sensibilidade desses negócios a um cenário de redução do prêmio de risco e dos juros.
E nesta segunda-feira alguns desses segmentos realmente aparecem entre os grandes destaques de alta.
Petrobras e Vale: por que o mercado também olha para as commodities?
Existe uma contradição interessante. Um real mais forte pode prejudicar empresas exportadoras quando suas receitas em dólar são convertidas para reais.
Por outro lado, empresas como Petrobras e Vale possuem características que vão muito além do câmbio. Petróleo, minério de ferro, demanda chinesa, política de preços, investimentos e cenário internacional continuam determinantes.
Isso mostra uma regra importante: eleição não é a única variável que move uma ação.
Uma empresa pode se beneficiar politicamente e, ao mesmo tempo, ser prejudicada por uma queda do petróleo.
Ou pode sofrer com o câmbio e se beneficiar de uma alta da commodity.
É por isso que uma carteira baseada exclusivamente em “ações do candidato X” é extremamente frágil.
O fator Estados Unidos: por que Washington está acompanhando o Brasil?
O Brasil não está sendo observado apenas internamente.
O país é a maior economia da América Latina, um dos principais exportadores globais de commodities e possui importância estratégica para os Estados Unidos, China e Europa.
Para os EUA, a eleição brasileira tem pelo menos quatro dimensões: comércio, geopolítica, segurança e recursos estratégicos.
Durante 2026, a relação entre Brasil e Estados Unidos já havia sido marcada por tensões comerciais, incluindo tarifas adicionais sobre produtos brasileiros.
A aproximação política de Flávio Bolsonaro com Donald Trump também colocou a eleição brasileira dentro de uma disputa geopolítica mais ampla.
Uma eventual vitória de Flávio tende a ser interpretada pelo mercado internacional como potencial aproximação entre Brasília e Washington.
Mas isso não significa que o Brasil simplesmente abandonaria a China.
E aqui existe uma questão econômica muito importante.
O Brasil não pode simplesmente escolher entre EUA e China
Esse talvez seja um dos pontos mais importantes para o investidor que acompanha o cenário internacional.
A China é, de longe, o principal destino das exportações brasileiras.
Entre janeiro e agosto de 2026, o Brasil exportou aproximadamente US$ 77 bilhões para a China, equivalentes a cerca de 30,7% das exportações brasileiras no período.
Para os Estados Unidos, foram aproximadamente US$ 24,1 bilhões, cerca de 9,6% das exportações. A diferença é enorme.
Ao mesmo tempo, os Estados Unidos continuam sendo um dos principais parceiros comerciais do Brasil e possuem importância estratégica para indústria, tecnologia, investimentos, energia e finanças.
Portanto, qualquer presidente brasileiro terá de administrar uma equação complexa: aproximar-se dos Estados Unidos sem perder o principal mercado comprador do Brasil.
Essa questão será especialmente importante para setores como:
- agronegócio;
- mineração;
- petróleo;
- energia;
- terras raras;
- indústria;
- tecnologia;
- infraestrutura.
A China está olhando para o Brasil
A imprensa chinesa vem acompanhando a eleição com atenção. A leitura predominante é pragmática.
Independentemente da preferência política, existe um fato econômico difícil de ignorar:a China precisa do Brasil e o Brasil precisa da China.
Soja, minério de ferro, petróleo, carnes e outros produtos brasileiros têm enorme importância para o comércio bilateral.
Ao mesmo tempo, a China é uma das principais fontes de máquinas, equipamentos, componentes, produtos industriais, eletrônicos e bens de consumo importados pelo Brasil.
Isso significa que uma mudança política em Brasília pode alterar o tom diplomático, mas dificilmente eliminaria rapidamente os interesses econômicos construídos durante décadas.
Esse é um dos motivos pelos quais o investidor não deve interpretar a eleição apenas pela ótica ideológica.
Comércio exterior é muito mais pragmático do que política eleitoral.
E os Estados Unidos, especificamente?
Até o momento desta análise, o presidente Donald Trump não havia feito uma manifestação pública relevante sobre o resultado do primeiro turno.
Mas a relação entre os dois países já estava politizada durante a campanha.
Uma eventual vitória de Flávio seria interpretada por parte dos analistas como possibilidade de maior alinhamento entre Brasil e Estados Unidos.
Entretanto, especialistas americanos também alertam que a relação não seria simples.
O Brasil possui interesses comerciais importantes com China e Europa, além de uma posição estratégica própria na América Latina.
Portanto, mesmo em um cenário de aproximação entre Brasília e Washington, o Brasil continuaria precisando equilibrar seus interesses.
Para o investidor, isso significa acompanhar não apenas discursos presidenciais, mas:
tarifas, acordos comerciais, minerais críticos, petróleo, agronegócio, tecnologia e investimentos estrangeiros.
O segundo turno começa com uma vantagem — mas não com uma eleição decidida
É aqui que precisamos evitar um erro comum. Flávio terminou o primeiro turno à frente, isso é um fato. Mas o segundo turno começa praticamente como uma nova eleição.
Os votos dos candidatos eliminados precisam ser redistribuídos. E existe ainda o eleitor que simplesmente não pretende votar em nenhum dos dois.
Na última pesquisa Datafolha realizada antes do primeiro turno, Lula tinha 47% contra 46% de Flávio na simulação de segundo turno.
Isso mostra algo importante: a vantagem obtida nas urnas ainda não pode ser transformada automaticamente em previsão de vitória.
Não cabe ao Grana Inteligente prever o resultado de 25 de outubro.
O que cabe é acompanhar as variáveis capazes de alterar as probabilidades.
O que pode mudar entre 5 e 25 de outubro?
Três semanas em política e mercado podem representar uma eternidade.
O investidor precisa acompanhar principalmente cinco fatores.
1. Apoios políticos
Quem ficará ao lado de cada candidato?
Como os partidos de centro irão se posicionar?
Quais governadores terão participação ativa?
Essas alianças podem alterar a percepção sobre governabilidade.
2. Programa econômico
Não basta falar em ajuste fiscal.
O mercado deverá procurar respostas para perguntas como:
- quanto será cortado?
- de onde virão os cortes?
- quais despesas serão preservadas?
- haverá reforma administrativa?
- haverá mudança tributária?
- como será tratada a dívida pública?
- quais serão as metas fiscais?
3. Equipe econômica
Esse talvez seja um dos indicadores mais importantes.
O mercado pode mudar de opinião rapidamente dependendo dos nomes escolhidos para Fazenda, Planejamento, Banco Central e outras áreas econômicas.
4. Pesquisas
As pesquisas do segundo turno serão observadas diariamente.
Mas depois do erro relativo de parte dos institutos no primeiro turno, o investidor deveria tratá-las com ainda mais cautela.
Pesquisa é informação.
Não é preço de ativo.
5. Mercado
O próprio mercado será um indicador.
Dólar, juros futuros, Bolsa e fluxo estrangeiro poderão revelar como investidores profissionais estão recalculando suas probabilidades.
O maior risco para quem investir agora: confundir cenário com certeza
Esse é provavelmente o principal alerta deste artigo.
O mercado subiu porque passou a acreditar em determinado cenário.
Isso não significa que o cenário acontecerá.
Se as próximas pesquisas mostrarem uma recuperação significativa de Lula, por exemplo, parte do prêmio eleitoral que entrou nos preços nesta segunda-feira poderá ser devolvido.
Isso poderia significar:
- queda da Bolsa;
- alta do dólar;
- alta dos juros futuros;
- redução de posições em ações domésticas;
- aumento da volatilidade.
Da mesma forma, se Flávio ampliar a vantagem e apresentar uma equipe econômica considerada confiável pelo mercado, poderemos observar uma nova rodada de reprecificação.
O mercado estará, portanto, negociando probabilidades, não certezas.
Existe também o risco da “euforia eleitoral”
Outro fenômeno merece atenção. Quando um ativo sobe muito em pouco tempo, investidores que estavam de fora sentem medo de perder a oportunidade.
É o famoso: “FOMO — Fear of Missing Out.”
O problema é que entrar depois de uma grande alta simplesmente porque “todo mundo está ganhando” pode transformar uma análise correta em um investimento ruim.
Uma ação pode continuar subindo, mas também pode devolver parte da alta.
Por isso, o investidor precisa perguntar:
Eu estou comprando porque o ativo ainda está barato em relação ao seu valor ou porque estou com medo de ficar de fora?
Essa pergunta vale muito mais do que tentar adivinhar o próximo movimento do Ibovespa.
O que o investidor do Grana Inteligente deveria acompanhar?
Não existe uma carteira eleitoral perfeita, existe uma estratégia coerente com o seu perfil.
Ainda assim, alguns indicadores merecem monitoramento especial nas próximas semanas.
Dólar
O câmbio será um dos principais termômetros de risco político.
Dólar caindo pode indicar redução do prêmio de risco.
Dólar subindo pode indicar aumento da percepção de incerteza.
Mas também será necessário separar o efeito eleitoral dos fatores externos.
Juros futuros
Talvez seja o indicador mais importante para entender o impacto econômico da eleição.
Se a curva continuar caindo, o mercado estará sinalizando maior confiança em uma trajetória futura de inflação, fiscal e juros.
Se voltar a subir, será um alerta.
Ibovespa
Não olhe apenas para o índice.
Observe quais setores estão liderando a alta.
Se bancos, varejo, construção e small caps ganharem força, poderá estar ocorrendo uma rotação para empresas mais sensíveis à queda dos juros.
Se exportadoras e empresas defensivas dominarem, a leitura será diferente.
Fluxo estrangeiro
O investidor estrangeiro possui capacidade de movimentar grandes volumes.
A entrada de capital pode reforçar a valorização do real e das ações.
Uma saída forte pode aumentar a volatilidade.
Curva de inflação
Não adianta esperar juros menores se as expectativas de inflação continuarem pressionadas.
A equação é:
fiscal + inflação + câmbio + atividade econômica = juros.
E a eleição influencia essa equação, mas não controla todas as variáveis.
E quem está na renda fixa?
Não existe motivo para abandonar renda fixa simplesmente porque a Bolsa subiu.
Na verdade, este é um momento em que a disciplina pode ser ainda mais importante.
Investidores que possuem CDBs, Tesouro, LCIs, LCAs e outros instrumentos de renda fixa precisam observar:
- prazo;
- liquidez;
- risco de crédito;
- marcação a mercado;
- taxa contratada;
- objetivo do dinheiro.
Uma queda dos juros pode beneficiar títulos prefixados e títulos longos indexados à inflação via marcação a mercado.
Mas também reduz a rentabilidade futura de novas aplicações pós-fixadas.
Ou seja:
o investidor precisa separar o que já possui do dinheiro que ainda será investido.
E a diversificação internacional?
O resultado eleitoral também reforça uma lição que vai além da eleição:
todo patrimônio concentrado em um único país carrega risco político, fiscal e cambial.
Mesmo que o Brasil entre em um ciclo positivo após a eleição, o investidor internacionalmente diversificado terá uma camada adicional de proteção.
E existe uma ironia interessante.
Nesta segunda-feira, o real se valorizou fortemente.
Para quem possui investimentos internacionais, isso pode significar uma queda temporária do valor convertido para reais.
Mas essa é justamente a função da diversificação.
Você não compra dólar apenas para ganhar quando o dólar sobe.
Você compra exposição internacional para reduzir a dependência do Brasil.
O que pode acontecer com o comércio exterior?
Aqui está uma tendência que merece atenção especial nos próximos meses.
O Brasil está no meio de uma disputa comercial e geopolítica entre grandes potências.
De um lado: Estados Unidos.
Do outro: China.
E no meio: Brasil.
Uma eventual aproximação maior com os Estados Unidos pode abrir portas em determinadas áreas.
Mas uma política externa que prejudique a relação comercial com a China poderia criar consequências relevantes para o agronegócio e para as commodities brasileiras.
O Brasil exporta enormes volumes para a China.
Ao mesmo tempo, importa grandes quantidades de produtos chineses.
Portanto, o próximo governo terá de equilibrar:
ideologia + diplomacia + comércio + interesses econômicos.
Para o investidor, esse equilíbrio poderá determinar o comportamento de diversas empresas brasileiras.
O que o mercado pode estar antecipando para 2027?
Essa talvez seja a pergunta mais importante.
O investidor profissional não está olhando apenas para 25 de outubro.
Está olhando para: 1º de janeiro de 2027.
Quem assumir a Presidência encontrará:
- dívida pública elevada;
- juros ainda altos;
- pressão sobre despesas obrigatórias;
- necessidade de controlar expectativas;
- economia desacelerando;
- famílias e empresas endividadas;
- ambiente internacional complexo;
- relações comerciais importantes simultaneamente com China e Estados Unidos.
Por isso, o mercado quer saber menos sobre o discurso eleitoral e mais sobre a capacidade de execução.
A pergunta deixará de ser:
“Quem vai ganhar?”
E passará a ser:
“O que o vencedor conseguirá fazer depois que ganhar?”
O paralelo de hoje, para com, a ultima semana, anterior ao resultado do primeiro turno
Se existe uma conclusão importante na sequência entre os dois artigos do Grana Inteligente, é esta: o mercado não espera o resultado das eleições para se posicionar.
Antes do primeiro turno, investidores já estavam comprando e vendendo expectativas. As pesquisas indicavam, em grande parte, vantagem de Lula ou empate técnico. O mercado se comportava de maneira relativamente cautelosa porque havia incerteza.
Agora, a urna mostrou algo diferente: Flávio terminou à frente e a direita ampliou sua força no Congresso e nos governos estaduais.
O mercado interpretou esse resultado como aumento da probabilidade de uma mudança de política econômica, e reagiu imediatamente.
Ibovespa acima de 200 mil pontos, dólar abaixo de R$ 5, juros futuros em forte queda, ações domésticas disparando. Isso é o “Trade Eleitoral” funcionando em tempo real, mas existe uma segunda parte dessa história.
O trade ainda não terminou, ele apenas mudou de fase.
O que pode acontecer até 25 de outubro?
Não existe uma previsão segura, existem cenários.
Cenário 1 — Flávio amplia vantagem
Nesse caso, o mercado pode continuar antecipando:
- queda dos juros futuros;
- valorização do real;
- entrada de capital estrangeiro;
- valorização de ações domésticas;
- maior interesse por small caps;
- recuperação de construção e varejo;
- redução do prêmio de risco.
Mas parte disso já poderá estar incorporada aos preços.
Cenário 2 — disputa volta a ficar muito equilibrada
A tendência seria aumento da volatilidade.
O mercado poderia alternar rapidamente entre:
Bolsa sobe → dólar cai
e
Bolsa cai → dólar sobe.
Nesse cenário, liquidez e diversificação ganham ainda mais importância.
Cenário 3 — Lula recupera terreno
Se as pesquisas mostrarem uma reversão consistente da vantagem obtida por Flávio, parte do movimento positivo desta segunda-feira poderá ser devolvida.
O mercado poderia voltar a precificar um cenário de continuidade.
Nesse caso, empresas exportadoras e negócios defensivos poderiam recuperar interesse relativo, enquanto ações altamente dependentes da queda dos juros poderiam sofrer.
Mais uma vez:
não é uma previsão de que isso acontecerá.
É simplesmente o mecanismo pelo qual o mercado tende a reagir a uma mudança de probabilidade.
A regra mais importante para as próximas três semanas
O investidor não precisa acertar o presidente, precisa evitar que uma eleição destrua sua estratégia financeira.
Não concentre patrimônio em uma única ação porque acredita que determinado candidato vencerá, não venda tudo porque teme determinado resultado, não compre Bolsa porque o Ibovespa subiu 7%, não compre dólar porque acredita que haverá crise, não venda dólar porque acredita que o Brasil entrará em um ciclo perfeito e, principalmente: não transforme sua carteira de investimentos em uma aposta eleitoral.
Checklist do investidor para outubro de 2026
Antes de tomar qualquer decisão, pergunte:
☑ Minha reserva de emergência está protegida?
☑ Tenho dinheiro que precisarei nos próximos meses?
☑ Minha carteira está excessivamente concentrada em Brasil?
☑ Tenho exposição internacional compatível com meu perfil?
☑ Estou carregando renda fixa de acordo com meu prazo?
☑ Estou preparado para uma mudança de cenário entre hoje e 25 de outubro?
Se algumas respostas forem negativas, talvez o problema não esteja na eleição. Talvez esteja na própria carteira.
Conclusão: a eleição terminou, mas o mercado ainda está votando
O primeiro turno de 2026 produziu uma das maiores surpresas eleitorais para o mercado brasileiro nesta campanha. As pesquisas de véspera apontavam, em grande parte, vantagem numérica de Lula ou empate técnico.
As urnas entregaram Flávio Bolsonaro na liderança, o mercado respondeu imediatamente, mas a reação desta segunda-feira não deve ser interpretada como uma confirmação de vitória de nenhum candidato.
Ela representa outra coisa: uma mudança abrupta nas probabilidades que os investidores estavam utilizando para precificar o Brasil.
Agora começa a segunda fase. Até 25 de outubro, o mercado observará pesquisas, alianças, Congresso, equipe econômica, propostas fiscais, relação com os Estados Unidos, relação com a China, juros, inflação, dólar e fluxo estrangeiro.
E depois do dia 25 virá a parte mais difícil: transformar promessa em política pública.
É aí que o verdadeiro teste começará porque, no final, o investidor não ganha dinheiro simplesmente porque um candidato vence. Ele ganha quando consegue identificar quais mudanças econômicas estão sendo realmente implementadas, quais riscos permanecem e quanto dessas expectativas já está incorporado aos preços.
A eleição é política, a carteira é financeira e misturar as duas sem estratégia pode custar caro.
No Grana Inteligente, a regra continua a mesma: não tente adivinhar o futuro. Entenda os cenários, controle o risco e esteja preparado para mais de um caminho.